Haberler

Jeotermal pazar haritası, geçiş sürecindeki bir sektörü yansıtıyor
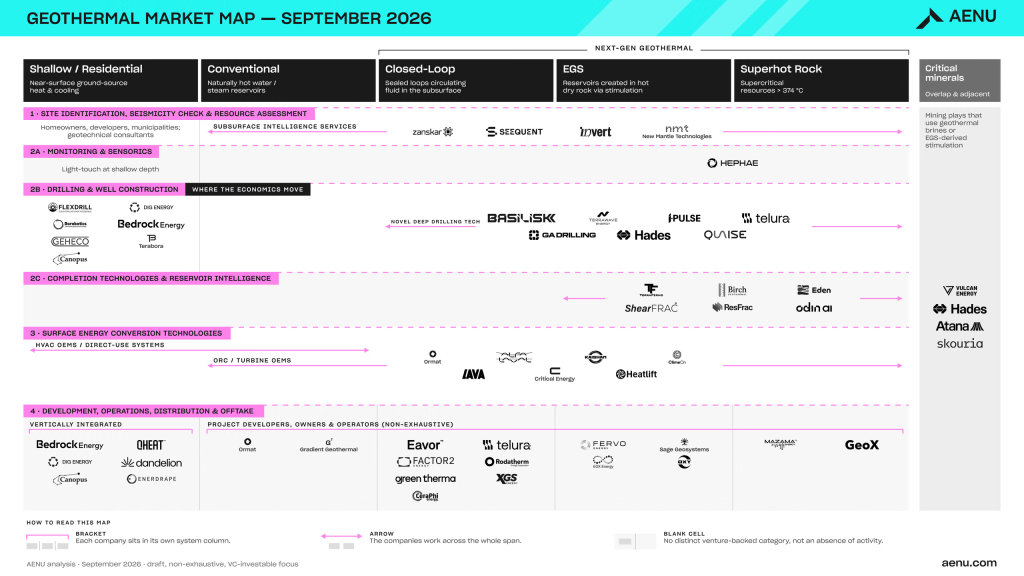
Jeotermal Pazar Haritası - Eylül 2026 (kaynak: AENU, AENU analizi • Eylül 2026 • taslak, kapsamlı olmayan, risk sermayesi yatırımına odaklı)
Merve Uytun 21 Eyl 2026

AENU’nun jeotermal pazar haritası, elektrik üretimi, ısı ve maden kaynakları alanlarında teknoloji, proje geliştirme ve finansmanın giderek bütünleştiğini ortaya koyuyor.

AENU’nun jeotermal pazar haritası, elektrik, ısı ve kritik mineral alanlarında teknoloji, proje geliştirme ve finansmanın giderek iç içe geçtiğini gösteriyor.

Avrupalı iklim teknolojisi yatırımcısı AENU’nun yayımladığı yeni jeotermal pazar haritası, giderek daha fazla şirketin, sermayenin ve teknik yaklaşımın ilgi gösterdiği sektörün mevcut durumuna kapsamlı bir bakış sunuyor. Harita, jeotermal enerji sektörünün artık yalnızca kullanılan teknolojiler üzerinden tanımlanamayacak kadar çeşitlendiğini ortaya koyuyor.

AENU’nun “Jeotermal ikiye ayrıldı”  başlıklı analiziyle birlikte Eylül 2026’da yayımlanan harita; sığ jeotermal, geleneksel hidrotermal sistemler, kapalı devre sistemler, geliştirilmiş jeotermal sistemler (EGS), aşırı sıcak kayaçlar ve jeotermalle bağlantılı kritik mineraller alanlarında faaliyet gösteren 50’den fazla şirketi kapsıyor. Haritada ayrıca yer altı hizmetleri, sondaj, rezervuar teknolojileri, enerji dönüşümü ve proje geliştirme alanlarındaki faaliyetlere de yer veriliyor.

AENU, haritanın girişim sermayesi (VC) yatırımlarına odaklanan bir yaklaşımla hazırlandığını belirtiyor. Şirketin kendisi de tohum ve Seri A finansman aşamalarındaki teknoloji girişimlerine yatırım yapıyor.

Bununla birlikte harita, jeotermal değer zincirindeki faaliyetlerin giderek daha fazla örtüştüğünü de gösteriyor. Dikey entegrasyona sahip şirketler haritada yer alırken, değer zincirinin farklı aşamalarında faaliyet gösteren şirketler oklar ve birden fazla kategoride tekrarlanan yerleşimlerle gösteriliyor.

Bu yaklaşım, jeotermal enerji piyasasının gelişim yönünü ve sektörde ortaya çıkan yeni iş modellerini değerlendirmek için bir başlangıç noktası oluşturuyor.

Teknoloji, proje geliştirme ve iş modelleri birleşiyor
Jeotermal enerji sektörünü kesin sınırlarla ayrılmış kategorilere ayırmak her zaman kolay olmadı. Şirketlerin teknoloji geliştirme, proje geliştirme, varlık sahipliği ve enerji satışını aynı iş modeli altında birleştirmesiyle bu ayrım daha da zorlaşıyor.

Örneğin GreenFire Energy , kendisini belirli bir teknolojiye bağlı kalmadan, kaynağın özelliklerine göre gelişmiş jeotermal sistemleri, EGS ve geleneksel yöntemleri bir arada değerlendiren bir jeotermal proje geliştiricisi olarak tanımlıyor. Şirket, 2030 yılına kadar 150 MWe kapasite geliştirmeyi hedefliyor.

Vulcan Energy ise farklı faaliyet alanlarını bir araya getiren bir başka örnek sunuyor. Şirketin Almanya’daki Lionheart projesi, jeotermal ısı ve elektrik üretimini lityum üretimiyle birleştiriyor.

Projenin 2,2 milyar avroluk finansman paketi  Mayıs 2026’da tamamlandı. Bu gelişme, jeotermalle bağlantılı iş modellerinin potansiyelini gösterirken projelerin teknoloji geliştirme aşamasından ticari uygulamaya geçişinde ihtiyaç duyulan sermayenin büyüklüğünü de ortaya koyuyor.

Benzer bir durum jeotermal ısıtma sektöründe de görülüyor. Proje geliştiricileri, altyapı yatırımcıları, enerji şirketleri ve teknoloji tedarikçileri, projelerin farklı aşamalarında çeşitli roller üstlenebiliyor.

Hizmet olarak ısıtma (Heat-as-a-Service)  ve portföy finansmanına ilişkin son tartışmalar da jeotermal enerjinin yaygınlaşmasında yalnızca teknolojinin değil, mülkiyet ve finansman yapılarının da belirleyici olduğunu gösteriyor.

ABD’de elektrik, Avrupa’da ısı talebi öne çıkıyor

AENU, analizindeki temel yaklaşımı şu ifadeyle özetliyor:

“ABD elektrik üretiminin ticari geçerliliğini ortaya koyarken Avrupa ısı üretimine odaklanıyor.”

ABD’de yeni nesil jeotermal enerjiye yönelik mevcut ivmenin önemli bir bölümü, veri merkezleri ve büyük kurumsal tüketiciler de dahil olmak üzere kesintisiz elektrik talebinden kaynaklanıyor.

AENU’ya göre imzalanmış elektrik alım anlaşmaları bu süreçte kritik rol oynuyor. Uzun vadeli bir alım sözleşmesi, sondaj aşamasındaki bir projeyi kredi kuruluşlarının finansman sağlamaya istekli olduğu bir yatırıma dönüştürebiliyor.

Avrupa ise farklı bir pazar yapısına sahip. Jeotermal ısı, özellikle bölgesel ısıtma alanında hâlihazırda yerleşik bir pazar oluşturuyor.

Avrupa Jeotermal Enerji Konseyi’nin (EGEC) son pazar raporuna göre Avrupa’da toplam kapasitesi 6 GWth’yi aşan 434 faal jeotermal bölgesel ısıtma ve soğutma sistemi bulunuyor. Ayrıca geliştirme aşamasında 500’den fazla proje yer alıyor. Avrupa Birliği genelindeki jeotermal ısı pompası sayısı ise 2,5 milyonu aşmış durumda .

Bununla birlikte söz konusu ayrım, iki pazar arasında kesin bir sınır bulunduğu anlamına gelmiyor. Avrupa’da elektrik üretimine odaklanan projeler geliştirilirken Kuzey Amerika’da da önemli bir jeotermal ısıtma ve soğutma pazarı bulunuyor.

Lionheart gibi projeler ise ısı, elektrik ve kritik mineral üretiminin tek bir proje kapsamında birleştirilebildiğini gösteriyor.

AENU’nun yaklaşımı, iki bölgedeki talep ve yatırım dinamiklerinin farklılığına dikkat çekiyor. ABD’de uzun vadeli elektrik alım sözleşmeleri projelerin ölçeklendirilmesinde önemli bir araç hâline gelirken Avrupa’nın büyük bölümünde bölgesel ısıtma şebekeleri, belediye enerji sistemleri ve endüstriyel ısı talebi büyüme fırsatları sunuyor.

Sondaj maliyetleri önemli bir engel olmaya devam ediyor

AENU’nun analizi, jeotermal teknolojilerin geliştirilmesinde aşılması gereken teknik engellere de odaklanıyor.

Avrupa’nın birçok bölgesinde derin jeotermal projelerin karşılaştığı temel zorluklardan biri, yüksek sıcaklığa sahip sert kristalin kayaçlarda derin sondaj yapılması.

AENU, Almanya’daki rezervuar uyarımına ilişkin düzenlemelerin bazı jeolojik ortamlarda ABD’de uygulanan EGS yöntemlerini sınırlandırdığını belirtiyor. Avrupa’da çok derin sondajlar için gerekli yüksek kapasiteli sondaj kulelerinin sayısının daha az olması da bir başka kısıt olarak öne çıkıyor.

AENU, bu sorunu şu ifadeyle özetliyor:

“Sorun tek bir kritik noktada düğümleniyor: Sert kayaçlarda ne kadar hızlı ve ne kadar düşük maliyetle sondaj yapabilirsiniz?”

Ekonomik veriler de sondaj maliyetlerinin önemini ortaya koyuyor.

AENU’nun aktardığı ABD Ulusal Yenilenebilir Enerji Laboratuvarı (NREL) tahminlerine göre sondaj, sermaye harcamalarının %30 ila %57’sini oluşturuyor.

Uluslararası Enerji Ajansı (IEA) ise yeni nesil jeotermal projeleri daha geniş bir kapsamda değerlendirerek sondaj ve kuyu maliyetlerinin bazı durumlarda toplam maliyetlerin %80’ine kadar ulaşabildiğini belirtiyor.

Bu iki tahmin farklı maliyet kalemlerini kapsasa da yer altı çalışmalarının proje ekonomisindeki belirleyici rolüne işaret ediyor.

Kapalı devre sistemler, rezervuar özellikleri ve uyarım uygulamalarından kaynaklanan bazı kısıtların aşılmasına olanak sağlayabilirken aşırı sıcak kayaçlara yönelik teknolojiler bu potansiyeli daha da genişletebilir.

Ancak her iki yaklaşımın başarısı da güvenilir sondaj teknolojilerine, yüksek sıcaklığa dayanıklı ekipmanlara ve başarılı saha uygulamalarına bağlı.

AENU, Almanya’daki Eavor Geretsried projesini teknolojinin ticari performansını değerlendirmek açısından bir örnek olarak ele alıyor.

Başlangıçta toplam 8,2 MWe kapasite hedefiyle tasarlanan projede, ilk döngüden şimdiye kadar 0,5–1 MWe arasında brüt elektrik gücü elde edildi. Hedeflenen kapasiteye ulaşılması için ilave döngülerin devreye alınması gerekiyor.

AENU’ya göre bu örnek, bir teknolojinin teknik olarak uygulanabilir olduğunu göstermek ile aynı performansı ticari ölçekte tekrarlanabilir hâle getirmek arasındaki zorluğu ortaya koyuyor.

Yatırımlar artıyor ancak girişim sermayesi tek başına yeterli değil

Jeotermal enerjiye yönelik yatırımlar artış gösterirken projelerin finansman modelleri de değişiyor.

Uluslararası Enerji Ajansı verilerine göre yeni nesil jeotermal enerjiye yönelik finansman, 2025 yılında bir önceki yıla kıyasla yaklaşık %80 artarak 2,2 milyar ABD dolarına ulaştı.

Aynı dönemde geleneksel jeotermal enerji yaklaşık 5 milyar ABD doları yatırım çekerken jeotermal ısıtma projelerine yapılan yatırımlar 11,5 milyar ABD dolarını aştı.

AENU, finansman yapılarında yaşanan değişime de dikkat çekiyor. Proje kredilerine erişimin artmasıyla birlikte öz sermayeye duyulan ihtiyaç azalabiliyor. Fervo’nun teminatsız finansmanı ve Vulcan Energy’nin proje finansman paketi bu dönüşümün örnekleri arasında gösteriliyor.

Girişim sermayesi, yeni bir sondaj yönteminin, rezervuar yaklaşımının veya ekipmanın teknik açıdan doğrulanmasına katkı sağlayabiliyor. Ancak ticari uygulama aşamasında kuyuların açılması, altyapının kurulması, izin süreçleri, enerji santralleri, ısı şebekeleri ve uzun vadeli işletme faaliyetleri için çok daha büyük ölçekli finansman gerekiyor.

IEA, bu durumu finansmanda bir boşluk olarak tanımlıyor. Projeler, geleneksel altyapı yatırımcıları açısından yeterince düşük riskli hâle gelmeden önce girişim sermayesi yatırımcıları için fazla sermaye yoğun bir aşamaya ulaşabiliyor.

ABD Enerji Bakanlığı’nın  saha ölçekli testler ve arama sondajları için 2026 yılı kapsamında sunduğu 171,5 milyon ABD dolarlık finansman fırsatı, teknolojilerin ve jeotermal kaynakların bu finansman boşluğunu aşmasını desteklemeyi amaçlayan kamu finansmanına bir örnek oluşturuyor.

Tekil projelerden tekrarlanabilir yatırım portföylerine

Jeotermal sektörünün bir sonraki gelişim aşamasında, teknik açıdan başarılı projelerin ölçeklenebilir yatırım portföylerine dönüştürülmesi önemli bir rol oynayabilir.

Sektörde teknik başarısını ortaya koymuş çok sayıda proje bulunuyor. Ancak bu projelerin daha büyük portföylere dönüştürülmesi; arama, sondaj, izin, tedarik, finansman ve işletme süreçlerinin farklı sahalarda tekrarlanabilir hâle getirilmesini gerektiriyor.

Şirketler bu hedefe ulaşmak için farklı yaklaşımlar benimsiyor.

Bazı geliştiriciler, aynı teknik platformu birden fazla projede kullanarak ölçek büyütmeyi hedefliyor. Diğerleri ise belirli bir teknoloji yerine jeotermal kaynaklara ve proje portföylerine odaklanıyor.

Örneğin Ignis Energy, kendisini belirli bir teknolojiye bağlı olmayan, portföy odaklı bir jeotermal proje geliştiricisi olarak tanımlıyor.

Şirket, her kaynağın jeolojik özelliklerine ve ticari koşullarına göre geleneksel hidrotermal, kapalı devre veya EGS yöntemlerinden uygun olanını seçiyor. Farklı pazarlarda çok sayıda projeden oluşan bir portföy geliştirerek jeotermal kaynakların risklerini azaltmayı ve bunları yatırım yapılabilir enerji projelerine dönüştürmeyi hedefliyor.

Üçüncü bir yaklaşım ise jeotermal ısıtma alanında görülüyor. Daha küçük ölçekli projeler bir araya getirilerek altyapı yatırımcılarının ilgisini çekebilecek büyüklükte portföyler oluşturulabiliyor.

Bu modellerin ortak noktası, her jeotermal projenin birbirinden bağımsız ve tek seferlik bir yatırım olarak ele alınması yerine, daha geniş bir geliştirme ve finansman stratejisinin parçası olarak değerlendirilmesi.

Jeotermal enerjinin ölçeklendirilmesi hiçbir zaman yalnızca teknolojik gelişmelere bağlı olmadı. Kaynak riski, yerel jeolojik koşullar ve sondaj faaliyetleri önemini koruyor. Bununla birlikte geliştiricilerin teknik ilerlemeyi finanse edilebilir ve tekrarlanabilir projelere dönüştürme kapasitesi de giderek daha belirleyici hâle geliyor.

Sektördeki gelişmeler büyüme açısından olumlu işaretler sunuyor. Yatırımlar artıyor, bazı bölgelerde sondaj performansı iyileşiyor, pazara yeni enerji alıcıları giriyor ve jeotermal kaynaklar elektrik, ısı ve kritik mineral üretimi gibi daha geniş bir uygulama yelpazesinde değerlendiriliyor.

Buna karşın gelecek vadeden bir teknolojinin kârlı ve ölçeklenebilir bir yatırım portföyüne dönüştürülmesi hâlâ önemli zorluklar barındırıyor.

AENU, analizini “Kimleri gözden kaçırıyoruz?” sorusuyla tamamlıyor.

Daha geniş bir proje geliştirme perspektifinden bakıldığında, bu sorunun yanıtı yalnızca yeni teknoloji şirketleriyle sınırlı olmayabilir. Jeotermal ısı geliştiricileri, enerji şirketleri, projeleri portföyler hâlinde bir araya getiren kuruluşlar, altyapı yatırımcıları ve entegre enerji-mineral projeleri de sektörün giderek daha önemli bileşenleri hâline geliyor.

Bu gelişmeler, AENU’nun pazar haritasının değerini azaltmıyor. Aksine, jeotermal sektörünün ne kadar hızlı değiştiğini ve mevcut sınıflandırmaların ötesine geçen yeni iş modellerinin ortaya çıktığını gösteriyor.

Kaynak: ThinkGeoEnergy